 易获数据网
| Female_CEO | 企业CEO性别为女,取值为1;否则为0 |
| Female_CDIR | 企业董事长性别为女,取值为1;否则为0 |
| Female_CFO | 企业CFO性别为女,取值为1;否则为0 |
| Female_Manage | 企业有女性高级管理人员(不包含董事和监事),取值为1;否则为0 |
| Female_Board | 企业有女性董事,取值为1;否则为0 |
| Female_Super | 企业有女性监事,取值为1;否则为0 |
| Female_DSE | 企业有女性高级管理人员、董事和监事,取值为1;否则为0 |
| Female_Manage_Num | 女性高级管理人员人数 |
| Female_Board_Num | 女性董事人数 |
| Female_Super_Num | 女性监事人数 |
| Female_DSE_Num | 女性高级管理人员、董事和监事人数/高级管理人员、董事和监事总人数 |
| Female_Manage_Ratio | 女性高级管理人员人数/高级管理人员总人数 |
| Female_Board_Ratio | 女性董事人数/董事总人数 |
| Female_Super_Ratio | 女性监事人数/监事总人数 |
| Female_DSE_Ratio | 女性高级管理人员、董事和监事人数/高级管理人员、董事和监事总人数 |
| Female_Manage_Blau | 基于Female_Manage_Ratio计算的Blau指数(Blau = 1 – p^2 – (1 – p)^2) |
| Female_Board_Blau | 基于Female_Board_Ratio计算的Blau指数 |
| Female_Super_Blau | 基于Female_Super_Ratio计算的Blau指数 |
| Female_DSE_Blau | 基于Female_Ratio计算的Blau指数 |
参考文献
[1]黄荷暑,周泽将.女性高管、信任环境与企业社会责任信息披露——基于自愿披露社会责任报告A股上市公司的经验证据[J].审计与经济研究,2015,30(4):30-39.
[2]杜兴强,赖少娟,裴红梅.女性高管总能抑制盈余管理吗?——基于中国资本市场的经验证据[J].会计研究,2017,(1):39-45+95.
[3]周泽将,刘中燕,胡瑞.CEO vs CFO:女性高管能否抑制财务舞弊行为[J].上海财经大学学报,2016,18(1):50-63.
[4]李世刚.女性高管、过度投资与企业价值——来自中国资本市场的经验证据[J].经济管理,2013,35(7):74-84.
[5]路军.女性高管抑制上市公司违规了吗?——来自中国资本市场的经验证据[J].中国经济问题,2015,(5):66-81.DOI:10.19365/j.issn1000-4181.2015.05.007.
[6]曾春影,茅宁.女性CEO与企业捐赠——基于利他视角的实证研究[J].经济管理,2018,40(1):123-139.
[7]潘镇,何侍沅,李健.女性高管、薪酬差距与企业战略差异[J].经济管理,2019,41(2):122-138.
数据说明
数据对象:全部A股
数据区间:2000-2025年
最终结果包含3个版本:
1、未筛选剔除未缩尾处理
2、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本未缩尾处理
3、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本已缩尾处理
结果说明
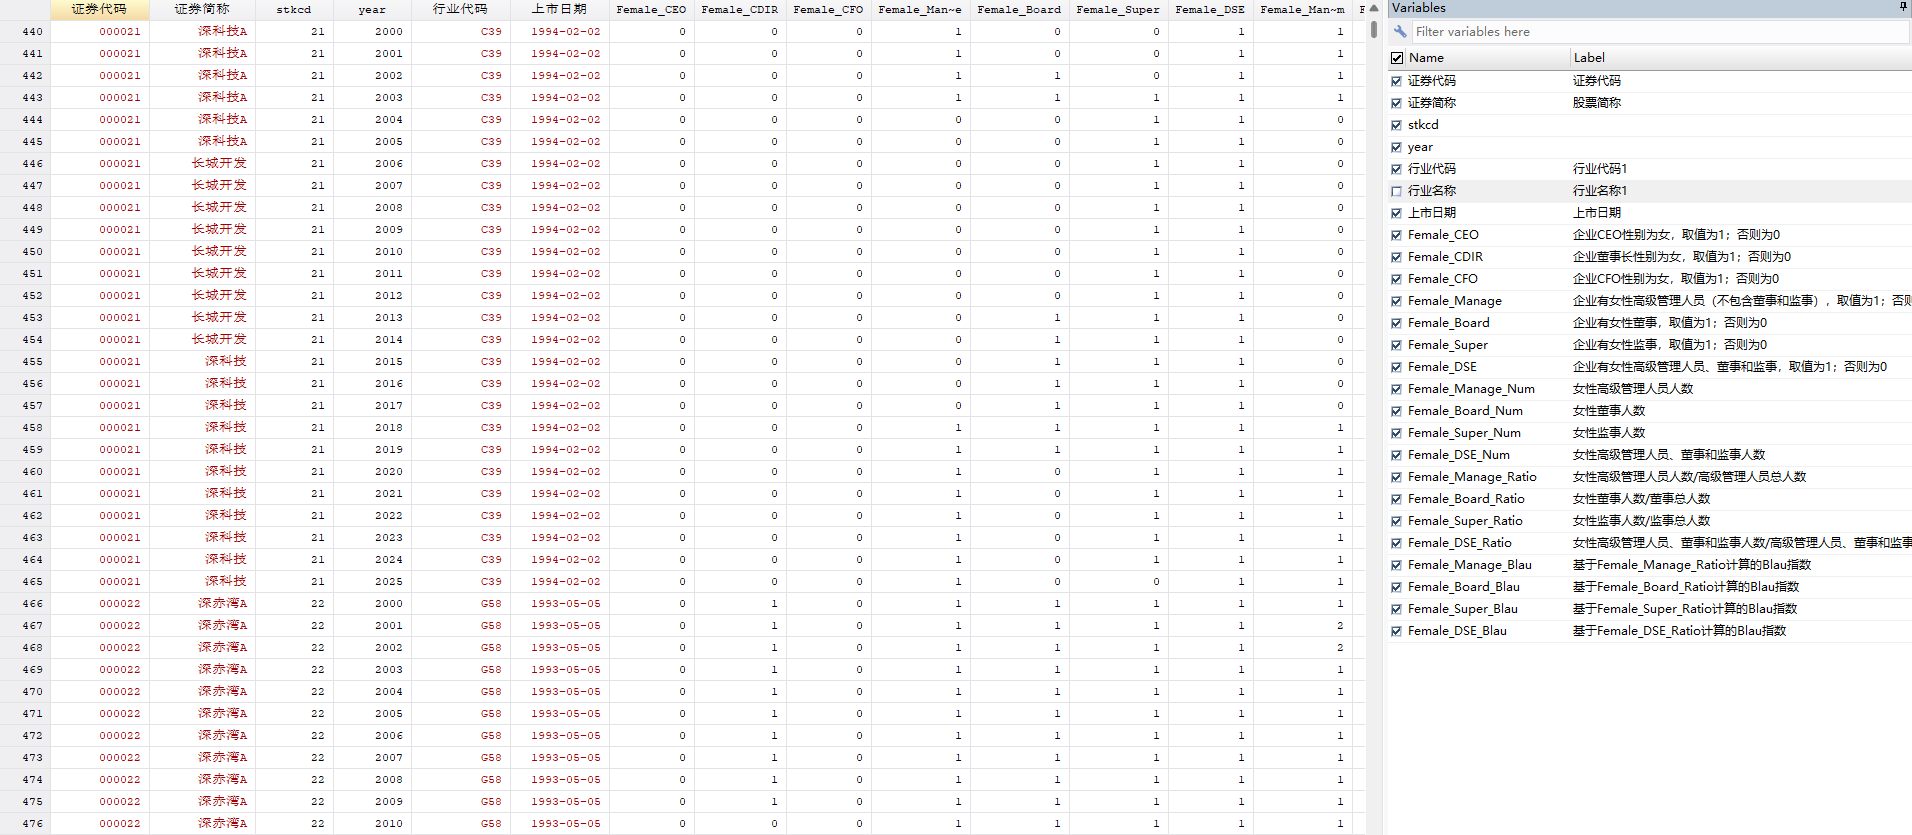
数据截图
评论前必须登录!
注册