 易获数据网
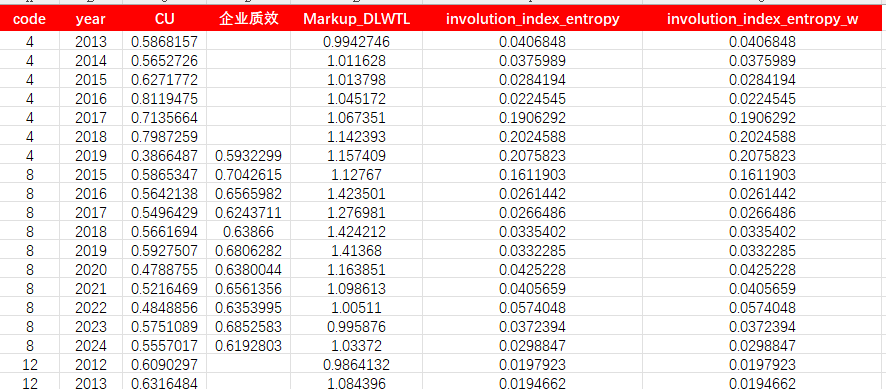
沪深 A 股制造业上市公司的企业“内卷式”竞争测度面板,覆盖 3,154 家企业,核心变量取值越大,表明企业内部无效竞争与资源错配越深,即“内卷式”竞争越严重。
基准口径为自建综合指数:生产端取产能利用率(实际产出/前沿产出,随机前沿生产函数法测算,反向指标),运营端取交易成本(销售、管理、财务费用之和除以期末总资产),要素配置端取资本投资效率(Richardson 模型残差绝对值)与劳动投资效率(劳动投资效率模型残差绝对值),四项标准化后经熵权法客观赋权合成“内卷式”竞争指数。
另提供四种可直接替换的测度供稳健性检验使用:产能利用率 CU、成本加成率 Markup(DLW 法测算,反向指标,使用时建议将行业固定效应改设为企业个体固定效应)、企业质效(反向指标)以及参照高菲阳(2026)框架构建的熵权法备用综合指数。
变量说明、计算方法与文献依据
CU(产能利用率):指标选取借鉴孙永波等[1]以产能过剩刻画内卷的思路,测算采用杜勇等[7]的随机前沿生产函数法,即实际产出除以前沿产出。该指标为反向指标,取值越小,说明设备闲置与盲目扩张造成的产能过剩越严重、“内卷式”竞争程度越高。
企业质效:借鉴刘耀彬等[5]基于质效提升视角的研究,以企业质效反向测度“内卷式”竞争,变量标签列出的构成维度包括主营业务收入占比、绿色创新、成长性、客户集中度、管理费用率与数据资产。取值越大,表示竞争程度越低。
Markup_DLWTL(成本加成率):借鉴王文轩等[4]基于价格—成本传导机制的理论逻辑,内卷最直观的微观表现是价格竞次博弈导致产品溢价被系统性剥夺,故采用 DLW 方法测算成本加成率作为单一反向代理指标,取值越小表示利润空间被压缩得越狠、内卷程度越深。
involution_index_entropy(“内卷式”竞争综合指数):基准口径。生产端取产能利用率(反向),运营端取交易成本(销售、管理、财务费用之和除以期末总资产),要素配置端取资本投资效率(按 Richardson[8]投资效率模型残差绝对值衡量)与劳动投资效率(按劳动投资效率模型残差绝对值衡量,参考游家兴等[9]做法),四项指标标准化后经熵权法客观赋权合成。指数值越大,内卷程度越深。
involution_index_entropy_w:变量标签标注为参照高菲阳[6]框架、由成本加成率、销售费用率、资本投资效率与劳动投资效率四方面构建的备用综合指数,用于稳健性检验中替换被解释变量。
评论前必须登录!
注册