 易获数据网
由于我国上市公司披露内部控制信息的要求是分批次逐步实施的,因此上市公司披露的内部控制自我评价报告和审计(鉴证)报告尽管可以作为评价内部控制质量的重要依据,但仍不够准确、全面,还需要结合内部控制目标(经营、财务报告、合规等)的具体实现情况进行综合评价。为此,在内部控制质量的度量上,我们依据上述原则,并借鉴方红星和金玉娜(2011)的方法,以内部控制信息披露内容及内部控制目标的实现程度作为度量依据,利用公司的合规信息、审计意见信息、盈利信息、财务报告重述信息以及内部控制自评报告和鉴证报告信息等,对内部控制质量进行综合度量。
具体而言:
(1)样本公司在当年度发生违规、受到证监会、交易所等机构处罚的,说明合规性目标没有实现,内部控制质量较差,因此取值为 0,否则取值为 1。
(2)样本公司在当年度被审计师发表非标准审计意见的,说明财务报告目标没有实现,因此取值为 0,否则取值为 1。
(3)样本公司当年度在行业内盈利状况较差的,说明经营目标没有实现,因此取值为 0,否则取值为 1。本文对行业内公司的盈利状况进行排序:小于第 25 百分位的公司被认定为盈利状况较差,大于第 75 百分位的公司被认定为盈利状况较好,位于第 25 与第 75 百分位之间的公司则被认定为盈利状况一般。
(4)样本公司当年度发生财务报告重述的,说明财务报告目标没有实现,公司内部控制可能存在重大缺陷,内部控制质量较差,因此取值为 0,否则取值为 1。
(5)样本公司的内部控制自我评价报告或鉴证报告认为内部控制存在重大缺陷的,直接表明公司内部控制质量较差,取值为 0,否则取值为 1。
将以上五种情况加总,作为内部控制质量的代理变量,取值为 0、1、2、3、4 和 5,数值越大,内部控制质量越高。
参考文献
[1]方红星,陈作华.高质量内部控制能有效应对特质风险和系统风险吗?[J].会计研究,2015,(4):70-77+96.[2]方红星,金玉娜.高质量内部控制能抑制盈余管理吗?——基于自愿性内部控制鉴证报告的经验研究[J].会计研究,2011,(8):53-60+96.
数据说明
数据对象:全部A股
数据区间:2007-2025年
最终结果包含3个版本:
1、未筛选剔除未缩尾处理
2、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本未缩尾处理
3、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本已缩尾处理
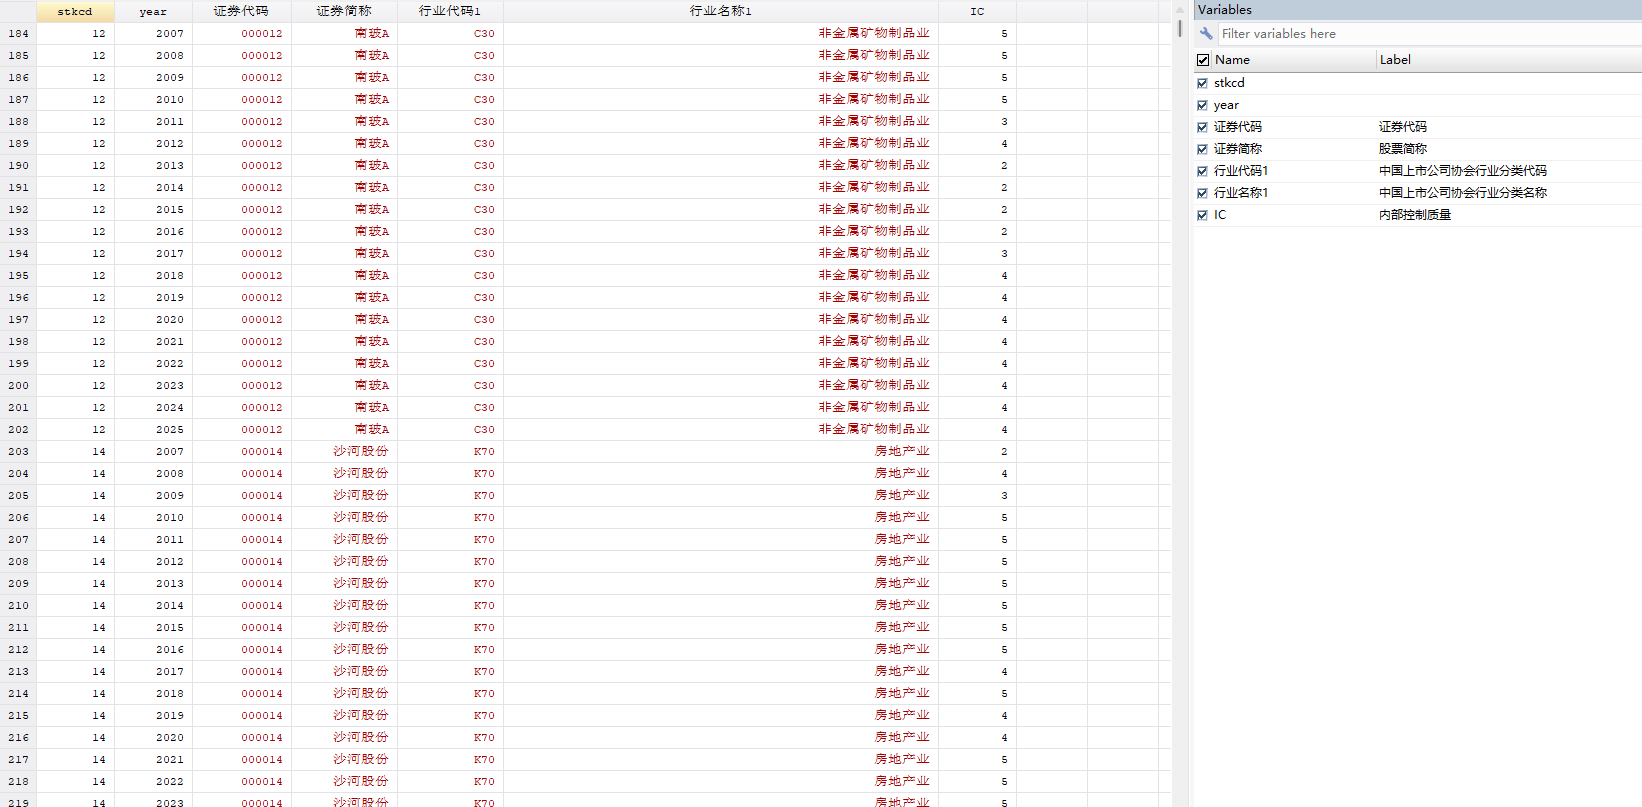
数据截图
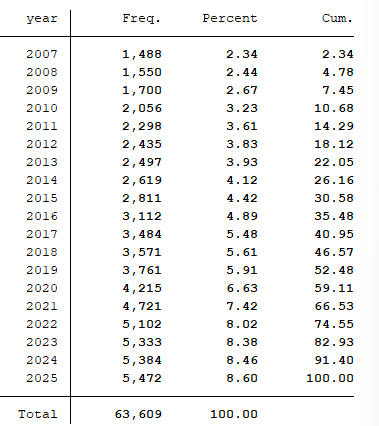
各年数据量
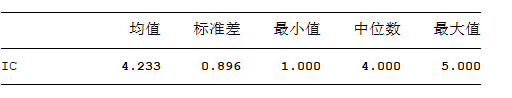
缩尾后描述性统计
评论前必须登录!
注册