 易获数据网
以上市公司财务报告附注披露的年末无形资产明细项中与数字化转型相关的部分占无形资产总额的比例来度量企业的数字化水平。具体地,当无形资产明细项包含“软件”、“网络”、“客户端”、“管理系统”、“智能平台”等与数字化转型技术相关的关键词以及与此相关的专利时,将该明细项目界定为“数字化技术无形资产”,再对同一公司同年度多项数字化技术无形资产进行加总,计算其占本年度无形资产的比例,即为企业数字化转型程度的代理变量。
其他关键词


参考文献
[1]张永珅, 李小波, 邢铭强. 企业数字化转型与审计定价[J]. 审计研究, 2021(3):10.
[2]赵宸宇, 王文春, 李雪松. 数字化转型如何影响企业全要素生产率[J]. 财贸经济, 2021, 42(7):16.
[3]祁怀锦, 曹修琴, 刘艳霞. 数字经济对公司治理的影响——基于信息不对称和管理者非理性行为视角[J]. 改革, 2020(4):15.
数据说明
选择2001-2025年A股上市公司数据
最后结果包含3个版本:
1、未筛选剔除未缩尾处理
2、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本未缩尾处理
3、剔除金融行业、剔除ST、*ST、PT类、已退市公司样本已缩尾处理
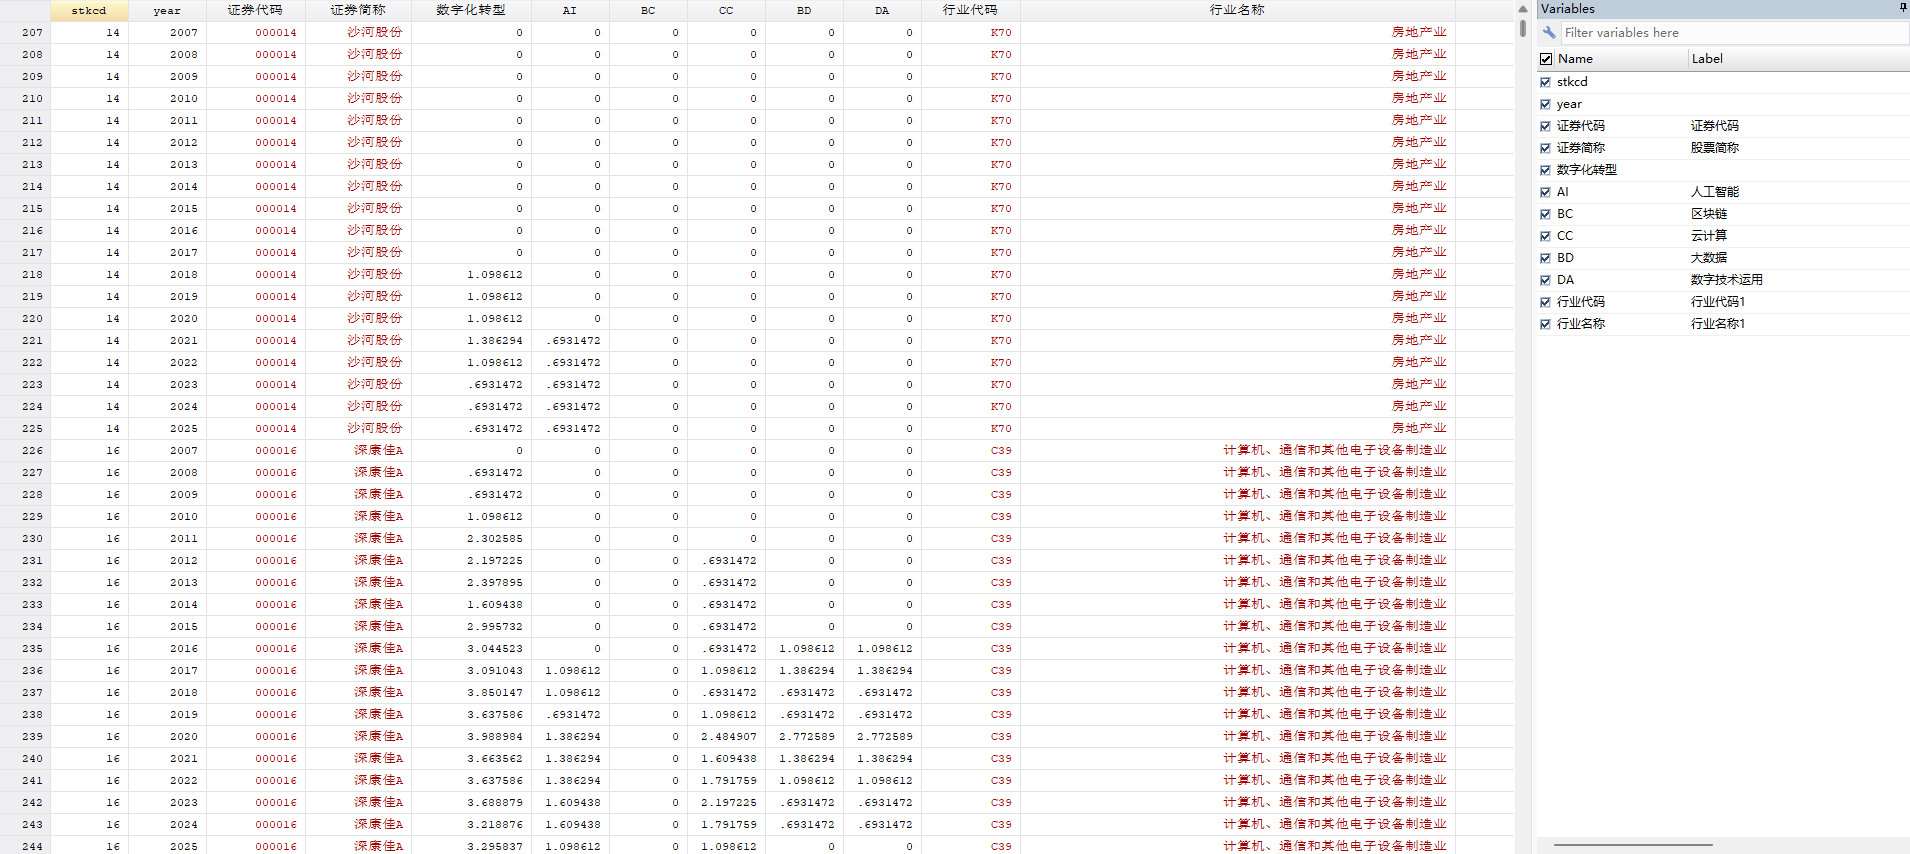
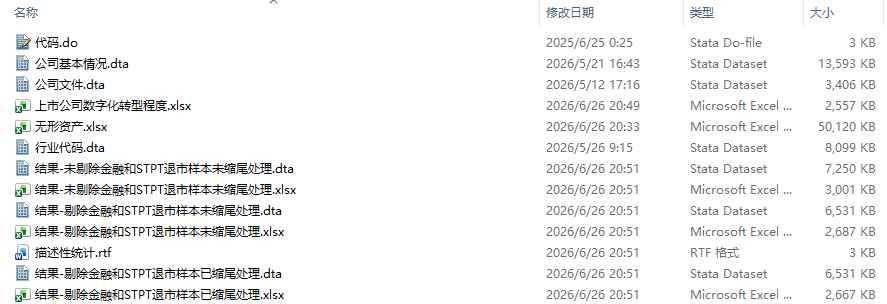
数据截图

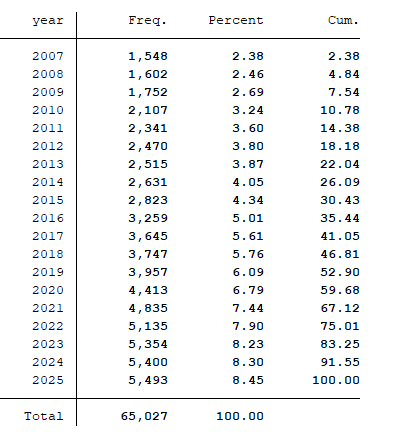
各年数据量

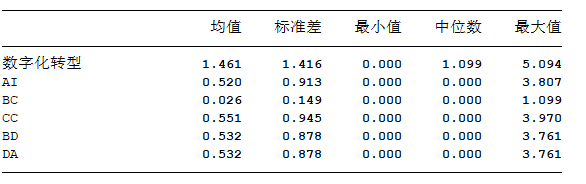
描述性统计

数字化转型词频
整理上交所、深交所全部A股上市企业的年度报告中“数字化转型”有关的关键词,对相应关键词词频进行测度,然后将这些关键词分类加总,形成了企业数字化转型的初始指标。其中,底层技术包含数字化转型的四种典型技术一“ABCD” 技术(分别为:人工智能(AI)、区块链(BC)、云计算(CC)和大数据(BD));数字技术运用(DA)则将这类技术在具体实践中的运用表现形式进行了关键词整理,从而界定出底层技术和数字技术运用两类情形。由于这类数据具有典型的“右偏”特征,将其进行了对数化处理,得到刻画企业数字化转型的整体指标。
包含细分指标
| 底层技术 | 人工智能技术 | 机器学习、人工智能、人脸识别、商业智能、身份验证、深度学习、生物识别技术、图像理解、语义搜索、语音识别、智能机器人、智能、自动驾驶、自然语言处理 |
| 大数据技术 | 大数据、混合现实、数据可视化、、文本挖掘、虚拟现实、异构数据、增强现实、征信 | |
| 云计算技术 | EB级存储、多方安全计算、类脑计算、流计算、绿色计算、内存计算、认知计算、融合架构、图计算、物联网、信息物理系统、亿级并发、云计算 | |
| 区块链技术 | 比特币、分布式计算、共识机制、联盟链、去中心化、数字货币、智能合约 | |
| 数字技术应用 | 数字技术应用 | NFC支付、第三方支付、电子商务、工业互联网、互联网金融、互联网医疗、金融科技、开放银行、量化金融、数字金融、数字营销、网联、无人零售、移动互联、移动互联网、移动支付、智慧农业、智能穿戴、智能电网、智能环保、智能家居、智能交通、智能客服、智能能源、智能投顾、智能文旅、智能医疗、智能营销 |
评论前必须登录!
注册